
Шударга мэдээ
Эргэн төлөлт нь доголдсон хэрэглээний зээлийн хугацааг сунгахтай холбоотой түгээмэл асуулт, хариултууд

Мөнгөний бодлогын хорооны 2020 оны 11 дүгээр сарын 23-ны өдрийн хурлын шийдвэрийн хүрээнд бүх хэрэглээний зээлийн хугацааг 12 сараар сунгах боломжтой юу?
Үгүй. Зөвхөн Ковид-19 цар тахлын улмаас эргэн төлөлтөд хүндрэл учирсан хэрэглээний зээлүүдийн хувьд үлдэгдэл хугацааг 12 сараар сунгах боломжтой. Харин орлого буураагүй, зээлийн эргэн төлөлтийг хуваарийн дагуу төлөх боломжтой зээлдэгчдийн хувьд энэ хөнгөлөлт хамаарахгүй.
Өмнө нь зээлийн бүтцэд өөрчлөлт оруулсан зээлдэгчид хэрэглээний зээлийн хугацааг дахин сунгах боломжтой юу?
Тийм. Өмнө нь зээлийн бүтцэд өөрчлөлт оруулсан эсэхээс үл хамаарч хэрэглээний зээлийн үлдэгдэл хугацааг 12 хүртэлх сараар сунгах боломжтой.
Энэ удаагийн шийдвэр хэзээнээс хэрэгжиж эхлэх вэ?
Мөнгөний бодлогын хорооны 2020 оны 8 дугаар сарын 7-ны өдөр гарсан шийдвэрийн хүрээнд Ковид-19 цар тахлын улмаас эргэн төлөлтөд хүндрэл учирсан зээлүүдийн хувьд үлдэгдэл хугацааг 12 хүртэлх сараар сунгах боломжтой байгаа. Тус шийдвэрийн хэрэгжилт 2020 оны 12 дугаар сарын 31-ний өдрийг дуустал үргэлжлэх байсныг 2021 оны 7-р сарын 1 өдрийг хүртэл сунгасан. Тиймээс одоо ч хэрэгжээд явж байгаа, ирэх оны 7 сарын 1-ний өдөр хүртэл хэрэгжих арга хэмжээ гэж ойлгож болно.
Хэрэглээний зээлд ямар төрлийн зээлийн бүтээгдэхүүнүүд багтдаг вэ?
Өрх гэр, иргэдийн хувийн хэрэгцээнд зориулагдсан зээлийн бүтээгдэхүүнийг хэрэглээний зээл гэж ойлгож болно. Тодруулбал, цалингийн зээл, тэтгэврийн зээл, малчны зээл, автомашины зээл, лизинг, кредит картын зээл болон дээрхтэй төстэй бусад зээлийн гэрээ, хэлцлийг хэрэглээний зээлд хамруулдаг.
Дээрх шийдвэрийн хүрээнд хэрэглээний зээлийн хугацааг сунгахад зээлийн үлдэгдэл дүнд өөрчлөлт орох уу?
Зээлдэгч банктайгаа тохиролцон зээлийн хугацааг сунгахдаа үндсэн төлбөрөөс чөлөөлөгдөж буй хугацаанд хүүний төлбөрийг төлөхгүйгээр хойшлуулсан тохиолдолд л хуримтлагдсан хүүний төлбөрийг үлдэгдэл хугацаанд тархаан байршуулах дүнгээр өсч болно. Бусад тохиолдолд зээлийн үлдэгдэл дүнд өөрчлөлт орохгүй.
Зээлийн гэрээний нөхцөлд өөрчлөлт оруулж, хугацааг сунгахад иргэд ямар материал бүрдүүлэх ёстой вэ?
Орлого тасалдаж, зээлийн эргэн төлөлтийг хийхэд хүндрэл учирсан зээлдэгчид банкинд хүсэлтээ гарган нөхцөлөө өөрчлөх боломжтой. Банкны зүгээс байгууллагын тодорхойлолт эсвэл дансны хуулга болон бусад холбогдох материалууд дээр үндэслэн орлого тасалдсаныг тогтоож ажиллана.
Мөнгөний бодлогын хорооны шийдвэрийг зээлийн төлөлтийг зогсоох гэж ойлгох тал байна. Дээрх шийдвэрийн гол агуулга нь юу вэ?
Энэ шийдвэр нь хэрэглээний зээлийн төлөлтийг зогсоож буй шийдвэр биш. Эдийн засгийн хүндрэлтэй холбоотойгоор иргэдийн орлого буурч, хэрэглээний зээлийн эргэн төлөлт саатах эрсдэл бий болж байгаа тул системийн тогтвортой байдлыг хангахын тулд зээлийн эргэн төлөлтийг зээлдэгчийн санхүүгийн чадавхтай уялдуулах шаардлага үүсч байна. Иймд нөхцөлийг нь өөрчлөх шаардлагатай хэрэглээний зээлийн хувьд хугацааг нь 12 хүртэлх сараар сунган эргэн төлөлтийн хуваарийг шинэчлэх боломжийг банкууд болон зээлдэгчдэд олгож байгаа шийдвэр юм.
Монголбанкны зүгээс аль болох зээлдэгчдийн төлбөрийн чадварыг нарийвчлан харгалзан үзэж эргэн төлөлтийн хуваарийг шинэчлэхийг банкуудад зөвлөж байгаа.
Хэрэглээний зээл авсан зээлдэгчийн орлого буураагүй ч өрхийн гишүүн нь түр хугацаанд ажилгүй, орлогогүй болсон тохиолдолд энэ хөнгөлөлтөд хамрагдах боломжтой юу?
Боломжтой. Гэхдээ зээлдэгч нь нэгдүгээрт, ажилгүй эсвэл орлого тасалдсан иргэнийг өөрийн өрхийн гишүүн гэдгийг, хоёрдугаарт, тухайн өрхийн гишүүн нь Ковид-19 цар тахлын улмаас орлого тасалдсан гэдгийг нотлох шаардлагатай.
Зээлдэгч зээлийн бүтцэд өөрчлөлт оруулах хүсэлт гаргасан тохиолдолд заавал 12 сараар зээлийн хугацааг сунгах уу?
Үгүй. Зээлдэгч нь банктайгаа тохиролцож зээлийн гэрээнд өөрчлөлт оруулах боломжтой бөгөөд 12 сар хүртэлх хугацаагаар зээлийн үлдэгдэл хугацааг сунгаж болно.
Зээлийн нөхцөлд өөрчлөлт оруулахад өр, орлогын харьцаа нь 60 хувиас өндөр байгаа зээлүүдийн хувьд хугацаа сунгаж болох уу?
Болно. Ялангуяа өмнө нь өндөр өр орлогын харьцаагаар авсан зээлүүдийг 12 сараар сунгасан ч өр орлогын харьцаа нь 60 хувиас давах тохиолдол гарахыг үгүйсгэхгүй.
Хэрэглээний зээлийн үлдэгдэл хугацааг 12 сараас урт хугацаагаар сунгах боломжтой юу?
Зөвхөн Монголбанкнаас тогтоосон хугацаа (30 сар) болон өр, орлогын харьцааны (60 хувь) хязгаарлалтын хүрээнд боломжтой. Жишээлбэл, зээлийн хугацаа 10 сар, зээлдэгчийн өр, орлогын харьцаа 60 хувиас бага тохиолдолд банк болон зээлдэгчид тохиролцон зээлийн үлдэгдэл хугацааг 20 хүртэлх сараар сунгах боломжтой юм. Харин дээрх хязгаарлалтуудын хүрээнд нөхцөлийг нь өөрчлөх боломжгүй зээлүүдийн хувьд зээлийн үлдэгдэл хугацааг зөвхөн 12 хүртэлх сараар 1 удаа сунгах боломжтой.
Зээлийн хугацааг 12 сараар сунгахдаа хүүний төлбөрийг 3 сараар хойшлуулсан тохиолдолд нийт 15 сараар зээлийн үлдэгдэл хугацаа уртасна гэсэн үг үү?
Үгүй. Макро зохистой бодлогын хязгаарлалтуудын хүрээнд нөхцөлийг нь өөрчлөх боломжгүй зээлүүдийн хувьд зээлийн хугацааг сунгах нийт хугацаа 12 сараас хэтрэхгүй бөгөөд 3 сараар хойшлуулж байгаа нь 12 сардаа багтана.
Шударга мэдээ
"Төрөөс мөнгөний бодлогын талаар 2027 онд баримтлах үндсэн чиглэл батлах тухай" УИХ-ын тогтоолын төсөл өргөн мэдүүлэв
Монгол Улсын Их Хурлын дарга С.Бямбацогтод Монголбанкны Ерөнхийлөгч С.Наранцогт өнөөдөр /2026.09.30/ “Төрөөс мөнгөний бодлогын талаар 2027 онд баримтлах үндсэн чиглэл батлах тухай” Улсын Их Хурлын тогтоолын төслийг өргөн мэдүүлэв.
Монгол Улсын эдийн засагт гарч байгаа өөрчлөлт, хүндрэл, гадаад орчны тодорхой бус байдал, нийлүүлэлтийн сүлжээний гэнэтийн доголдол, өнгөрсөн хугацааны сургамж нь Төв банкны бодлого боловсруулах, хэрэгжүүлэх арга хэрэгслийн үр нөлөөг дахин үнэлж, тогтолцооны цогц өөрчлөлт хийх шаардлагатай болсныг Монголбанкны Ерөнхийлөгч дурдаад, энэ хүрээнд холбогдох тооцоо судалгаа, үндэслэлийг мөнгөний бодлогын талаар 2027 онд баримтлах үндсэн чиглэлийн төсөлд тусгасан гэлээ. Мөн тэрбээр, Улсын Их Хурлын даргаас өгсөн чиглэлийн дагуу тогтоолын төслөө боловсруулахдаа эдийн засгийн нөхцөл байдалд тулгуурлан ул суурьтай хандаж, асуудлыг урьдчилан харах, мэдээллийг бодит цагийн горимд шилжүүлэх чиглэлээр ахиц гаргах томоохон зорилт дэвшүүлснийг тодотгоод, улмаар Эдийн засгийн байнгын хорооны гишүүдэд тогтоолын төслөө танилцуулж, нухацтай ярилцаж, зарим саналыг нь төсөл, арга хэмжээндээ тусгасан гэдгийг онцлон тэмдэглэв.
Монгол Улсын Их Хурлын дарга С.Бямбацогт энэ үеэр, Монголбанкны үндсэн чиг үүрэг нь төгрөгийн тогтвортой байдлыг хангах, улмаар бараа, бүтээгдэхүүний үнийн өсөлтийг сааруулах, үнийн өсөлттэй тэмцэх гэдгийг дурдаад, валютын ханшийг тогтвортой байлгахад Монголбанк сайн ажиллаж байгаа гэлээ. Харин цаашдаа бараа бүтээгдэхүүний үнийн өсөлтийг сааруулах, үнийн өсөлттэй тэмцэхэд онцгойлон анхаарч ажиллах шаардлагатайг сануулж байлаа.
Монголбанкны Ерөнхийлөгч, бид иргэдийн бодит орлогыг хамгаалах зорилгоор инфляцыг дунд хугацаанд 5 хувь орчимд тогтворжуулах мөнгөний бодлогыг тууштай баримтална гэв.
Энэхүү тогтоолын төсөл нь үндсэн чиглэлийг батлах, төрийн мөнгөний бодлогыг хэрэгжүүлэхтэй холбоотой Монголбанк, Засгийн газар, Санхүүгийн зохицуулах хороонд өгөх чиглэлийг тусгах, тогтоолын биелэлтэд хяналт тавьж ажиллахыг даалгах гэсэн агуулга бүхий 3 заалттай аж.
Тогтоолын хавсралтад 2027 онд мөнгөний бодлогыг үнийн тогтвортой байдал, банкны салбарын тогтвортой байдал гэсэн үндсэн хоёр чиглэлийн хүрээнд нийт 17 бодлогын арга хэмжээ, түүний биелэлтийг хэмжих шалгуур үзүүлэлтийг тусган боловсруулсан байна.
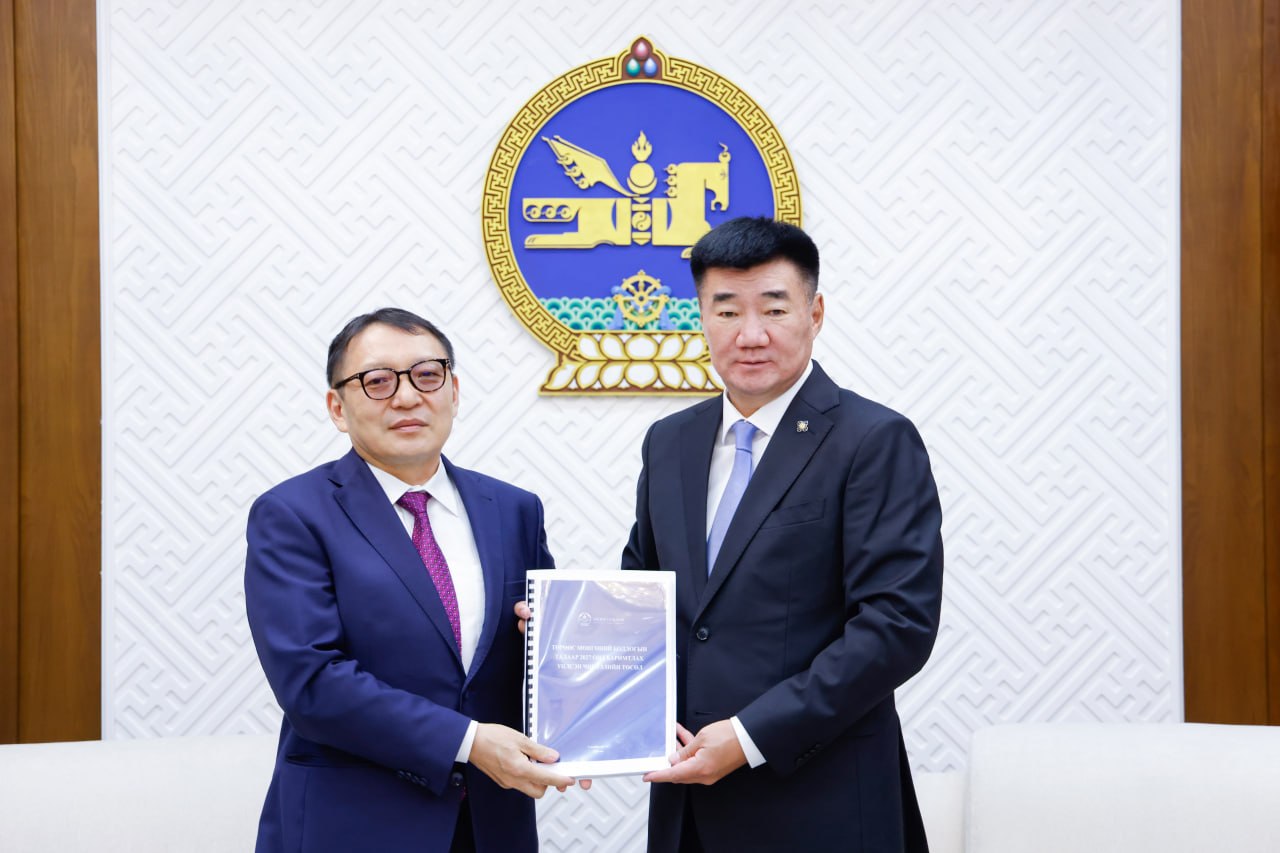
Түүнчлэн төсөлд дөрвөн суурь өөрчлөлтийг бодлогын түвшинд тусгажээ. Тодруулбал, Төв банкны хуримтлагдсан алдагдал, өөрийн хөрөнгийн дутагдлыг Засгийн газрын тусгай үнэт цаасаар шийдвэрлэх замаар Төв банкны хараат бус байдлыг жинхэнэ утгаар нь сэргээх шийдлийг дэвшүүлэхийн зэрэгцээ инфляцыг зөвхөн мөнгөний бодлогоор бус, төсвийн зарлагын хатуу хязгаартай уялдуулан, хамтын хариуцлага хүлээдэг хууль, эрх зүйн шинэ тогтолцоог санал болгосон хэмээн төсөл санаачлагчид үзжээ.
Улмаар бодлогын хэрэгжилт, үр дүнг хэмжих 17 зорилтын суурь түвшин, зорилтот түвшинг тодорхойлсноос гадна их өгөгдөл, ухаалаг хяналт шалгалт (SupTech), нээлттэй банк (Open banking), mBridge болон стэйблкойн зэрэг дэлхийн төв банкнуудын орчин үеийн чиг хандлагыг бодлогын зорилго, эрх зүйн орчин, мэдээллийн аюулгүй байдал, эрсдэлийн үнэлгээтэй уялдуулан судалж, туршин, үе шаттай нэвтрүүлнэ. Ингэснээр бодлого, хяналт шалгалтын шийдвэрийг бодит мэдээлэлд суурилан шуурхай гаргах, төлбөрийн системийн үр ашиг, хүртээмж, найдвартай байдлыг нэмэгдүүлэх суурийг бүрдүүлнэ гэж үзсэн байна.
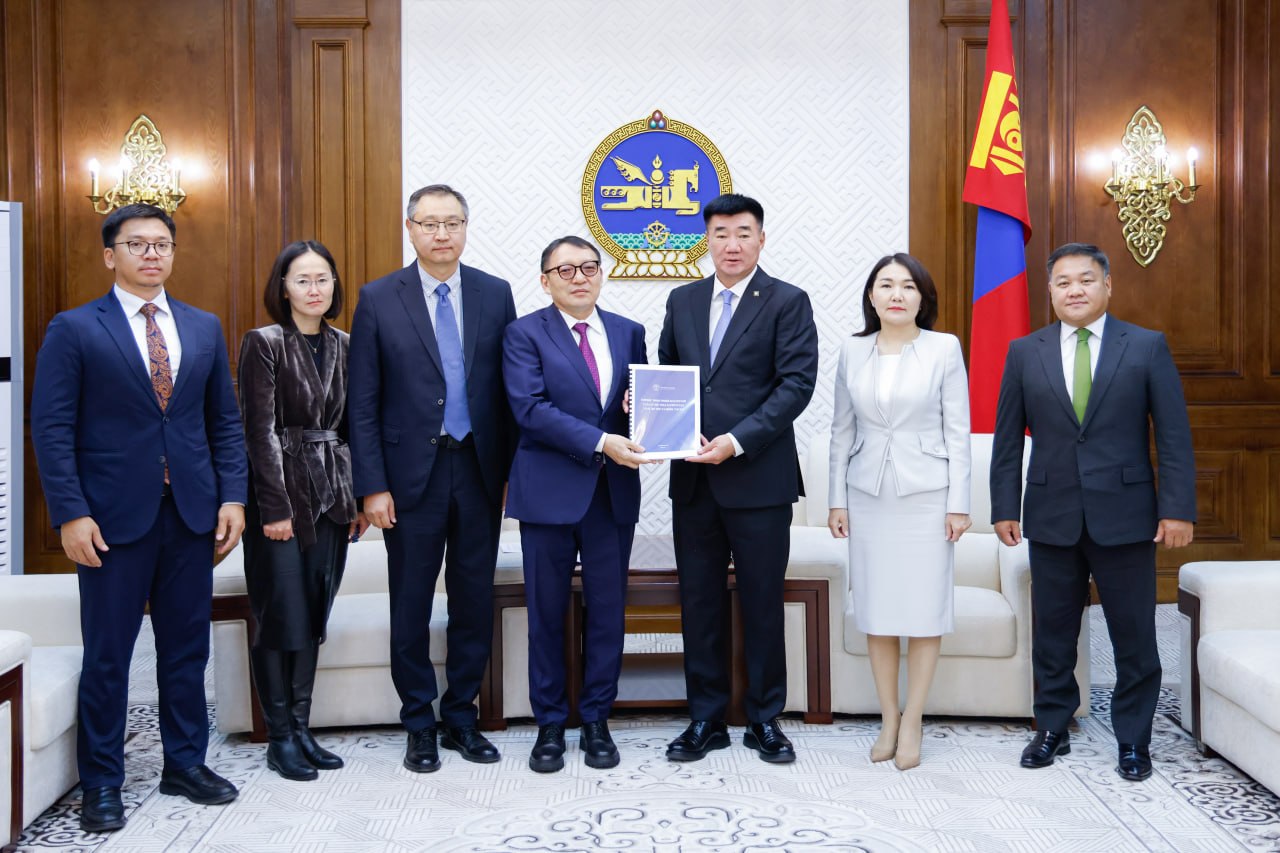
Тогтоолын төсөл батлагдсанаар иргэдийн бодит орлогыг хамгаалах, Монголбанкнаас баримталж байгаа "2026-2030 оны дунд хугацааны стратеги төлөвлөгөө” бүрэн хэрэгжихийн сацуу Монгол Улсын банк, санхүүгийн тогтолцооны эрх зүйн шинэчлэлийг хийх эхний алхам болно гэж төсөл санаачлагчид үзжээ хэмээн Улсын Их Хурлын Нээлттэй парламентын газраас мэдээлэв.
Шударга мэдээ
Захиргааны хэм хэмжээний актад дүн шинжилгээ хийх судалгааны ажлыг гүйцэтгүүлэхээр гэрээ байгууллаа
Монгол Улсын Их Хурлын 2025 оны 61 дүгээр тогтоолын хэрэгжилтийг хангах хүрээнд "Захиргааны хэм хэмжээний актыг хууль тогтоомжид нийцүүлэх зарим арга хэмжээний тухай" Засгийн газрын 2025 оны 12 дугаар сарын 17-ны өдрийн 206 дугаар тогтоол, "Захиргааны хэм хэмжээний актын улсын нэгдсэн санд бүртгэлтэй шийдвэрт хяналт шинжилгээ, үнэлгээ хийсэн үр дүнгийн тайлан, цаашид авах арга хэмжээний тухай” Засгийн газрын хуралдааны 33 дугаар тэмдэглэл гарсан.
Үүнтэй холбогдуулан Захиргааны хэм хэмжээний акт, дүрэм, журам, аргачлал, зааварт дүн шинжилгээхийх, тэдгээрийг хүчингүй болгох, нэмэлт, өөрчлөлторуулах шаардлагатай эсэхийг тодорхойлох, хуультогтоомжид нийцүүлэх санал, дүгнэлт боловсруулах, мөн дүрэм, журам, заавар, аргачлал болон захиргааныхэм хэмжээний актаар зохицуулж байгаа харилцаагхуульд тусгах, зохицуулах чиглэлээр хуулийн төсөлболовсруулахад шаардлагатай бэлтгэл ажлыг хангахзорилгоор судалгааны ажил гүйцэтгүүлнэ.
Энэ хүрээнд Хууль зүй, дотоод хэргийн яам болон Германы Олон Улсын Хамтын Ажиллагааны Нийгэмлэг (GIZ)-ийн хооронд байгуулсан гэрээг үндэслэн ахлахсудлаач, судлаачийг сонгон шалгаруулж, шалгарсан судлаачидтай гэрээ байгуулан судалгааны ажлыг гүйцэтгүүлэхээр боллоо.
Судалгааны ажлыг гүйцэтгэхэд Захиргааны эрх зүйн салбарын мэргэшсэн судлаачид болон тус яамны Захиргааны хэм, хэмжээний актын хяналт, бүртгэлийн хэлтсээс мэргэжил, арга зүйн зөвлөгөө өгч, хамтран ажиллана.
Ингэснээр захиргааны хэм хэмжээний акт, дүрэм, журам, аргачлал, зааврыг хууль тогтоомжид нийцүүлэнболовсронгуй болгох, давхардал, хийдэл, зөрчлийгарилгах, иргэн, хуулийн этгээдийн эрх, хууль ёсны ашигсонирхлыг хамгаалах, төрийн байгууллагаас үзүүлэхүйлчилгээний эрх зүйн зохицуулалтыг тодорхой, ойлгомжтой болгоход ач холбогдолтой юм.
Шударга мэдээ
Түгжрэл ихээр үүсгэдэг Налайх-Тэрэлжийн төлбөр авах цэгийг нүүлгэн шилжүүлнэ
Нийслэлийн Засаг дарга бөгөөд Улаанбаатар хотын Захирагч Б.Пүрэвдагва Налайх дүүрэгт ажиллах үеэр А0501 Улаанбаатар-Өндөрхаан чиглэлийн авто замын Налайх-Тэрэлжийн төлбөр авах цэгийг нүүлгэн шилжүүлэх асуудлыг хэлэлцлээ.

Нийслэлийн Засаг дарга бөгөөд Улаанбаатар хотын Захирагч Б.Пүрэвдагва “Улаанбаатар хотын иргэд амьдарч байгаа хотынхоо газарт нутагт зорчихдоо авто замын хураамж 5000 төгрөг төлж байна. Мөн энэ хэсэг аялал жуулчлалын бүс хэдий ч замын хураамж төлөх гэж түгжрэл ихээр үүсгэдэг. Тиймээс Налайх-Тэрэлжийн төлбөр авах цэгийг Цонжинболдог руу нүүлгэхийг Зам, тээврийн яамд уламжилж, шийднэ. Налайх дүүрэг хотын аялал жуулчлалын бүс. Барилгажилт ихсэхээс өмнө замын трассууд, амрах талбайгаа чөлөөлөх хэрэгтэй. Налайх, Багануур, Багахангай дүүргийг эдийн засгийн тусгай бүс болгож, аж үйлдвэрийн паркуудыг хөгжүүлэхэд зорилт тавин ажиллаж байгаа” гэлээ.
Налайх дүүргийн Засаг дарга Д.Наянбаяр “НИТХ-аар Налайхын Цэргийн ангийн урдуур явж байгаа замыг дөрвөн эгнээ болгохоор шийдсэн. Горхи Тэрэлжийн байгалийн цогцолборт газарт жилд ойролцоогоор дотоод, гадаадын нэг сая жуулчин ирдэг гэсэн судалгаа байдаг. Тус замыг дөрвөн эгнээ болгож шинэчлэхэд Улаанбаатар хотоос Тэрэлж рүү зорчих жуулчдын тоо нэмэгдэж, иргэд ая тухтай зорчих нөхцөл бүрдэнэ” гэв.


НЗДТГ-ЫН ХЭВЛЭЛ МЭДЭЭЛЭЛ, ОЛОН НИЙТТЭЙ ХАРИЛЦАХ ХЭЛТЭС
